

Budge・Savings & Budget Planner
Vladimir Chernysh
- 4,9
- 2.00 beoordelingen
- 500.00K
- Downloads
- Free
- Prijs
Screenshots
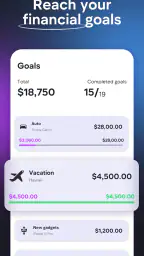
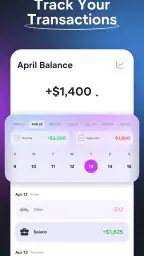
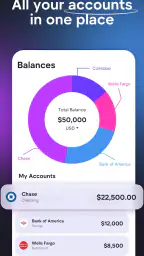
Budge・Savings & Budget Planner Voor- en nadelen
Voordelen
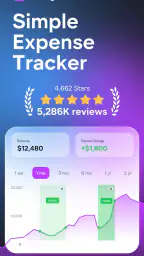
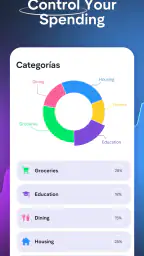
- Overzichtelijke grafieken maken je uitgavenpatroon snel inzichtelijk.
- Budgetten zijn eenvoudig per categorie en periode in te stellen.
- Handige herinneringen helpen je vaste betalingen niet te vergeten.
- Je kunt financiële doelen instellen en je voortgang visueel volgen.
- Geschikt voor gebruikers die hun financiën zonder ingewikkelde functies willen beheren.
Nadelen
- Voor sommige functies is mogelijk een betaald abonnement nodig.
- De vele meldingen kunnen storend zijn als je ze niet aanpast.
- Handmatige invoer van transacties kan op termijn veel tijd kosten.
- Beperkte koppelingen met banken kunnen automatisch importeren verhinderen.
- Geavanceerde functies voor gezamenlijk budgetteren zijn mogelijk beperkt.
 Analyse door All-app
Een budgetapp is pas nuttig als hij mij helpt om betere keuzes te maken zonder zelf een extra klus te worden. Vanuit die insteek heb ik Budge・Savings & Budget Planner bekeken. Het is een gratis financiële app van Vladimir Chernysh voor Android, gericht op uitgaven bijhouden, een maandbudget plannen en ruimte maken om te sparen. De app valt op door de rustige, praktische insteek: niet beleggen, geen ingewikkelde financiële analyse, maar grip krijgen op wat er iedere maand binnenkomt en weer verdwijnt.
Dat klinkt eenvoudig, maar juist daar zit de waarde. Veel mensen weten ongeveer wat hun inkomen is, maar niet waarom hun saldo aan het einde van de maand telkens lager uitvalt dan verwacht. Budge probeert dat gat kleiner te maken door je dagelijkse uitgaven naast je maandplan te zetten. Mijn oordeel is positief voor wie handmatig overzicht wil opbouwen, al moet je wel bereid zijn om consequent gegevens in te voeren en je budget regelmatig bij te werken.
Waar ik bij deze budgetapp vooral op lette
Bij het beoordelen van een app als deze kijk ik niet alleen naar het uiterlijk. De belangrijkste vraag is of ik na een paar dagen werkelijk anders naar mijn geld kijk. Een goede budgetapp moet mij snel laten zien hoeveel ruimte ik nog heb, zonder dat ik eerst door ingewikkelde financiële schermen moet navigeren. Daarnaast moet het systeem flexibel genoeg zijn voor vaste lasten, kleine dagelijkse aankopen en onregelmatige uitgaven.
Ook de invoer telt zwaar mee. Als het te veel tijd kost om een koffie, busrit of online aankoop te registreren, houd ik het niet vol. Budge is vooral interessant voor mensen die bewust zelf hun uitgaven willen vastleggen. Dat geeft controle, maar het betekent ook dat de app niet vanzelf al mijn financiële administratie overneemt. Wie volledige automatisering verwacht, moet die keuze goed afwegen.
Een tweede criterium is de manier waarop een budget wordt gebruikt. Alleen een bedrag voor de maand invullen is niet genoeg. Ik wil kunnen nadenken over wat eerst betaald moet worden, welke categorieën uit de hand lopen en hoeveel geld ik veilig kan reserveren. De kracht van Budge zit daarom minder in spectaculaire extra’s en meer in het dagelijkse ritme: plannen, uitgeven, controleren en bijsturen.
Mijn eerste indruk van de dagelijkse workflow
Ik zou beginnen met een realistisch maandbeeld in plaats van met een ideaal budget. Eerst noteer ik wat er daadwerkelijk beschikbaar is en daarna verdeel ik dat over terugkerende kosten, boodschappen, vervoer, vrije tijd en sparen. Dat voorkomt dat sparen als laatste restje wordt behandeld. Een budget werkt namelijk pas wanneer het bedrag voor sparen vooraf een plaats krijgt.
Daarna zou ik de app gebruiken op het moment dat een uitgave gebeurt. Niet aan het eind van de week uit mijn geheugen proberen te reconstrueren wat ik heb gekocht, want juist kleine betalingen verdwijnen snel uit beeld. Mijn praktische tip is om Budge enkele dagen als vaste handeling te gebruiken, bijvoorbeeld direct na het betalen. Zo ontdek je niet alleen waar je geld naartoe gaat, maar ook welke aankopen je normaal gesproken vergeet.
Meer artikelen van onze redactie

Words of Wonders: Crossword speelt soepel, maar geeft te weinig feedback

Google Maps maakt van elke route een plan

Clash Royale: korte duels, maar vraagt het spel te veel van je?

Geometry Dash Lite bewijst hoe scherp eenvoud kan zijn, maar ook waar herhaling tekortschiet

Flipkart groeit mee met India’s nieuwe winkelgewoonten, maar bezorging blijft de test

Uber's Dominantie in Mobiliteit: Een Diepgaande Analyse
Een realistisch scenario is een maand waarin mijn inkomen hetzelfde blijft, maar een paar onverwachte rekeningen tussendoor komen. In plaats van alleen te constateren dat mijn saldo lager is, kan ik mijn resterende budget opnieuw verdelen. Misschien stel ik een vrijetijdsuitgave uit, verlaag ik tijdelijk een flexibel onderdeel of pas ik mijn spaardoel aan. Die manier van werken is nuttiger dan blind vasthouden aan een plan dat door nieuwe omstandigheden al niet meer klopt.
Wat Budge goed doet voor overzicht
De app spreekt mij aan omdat hij zich op een herkenbaar probleem richt: een maandbudget moet niet alleen aan het begin van de maand bestaan. Het moet gedurende de maand bruikbaar blijven. Door uitgaven te registreren en naast je planning te leggen, krijg je een concreter beeld van je resterende ruimte. Dat helpt vooral bij variabele kosten, waar mensen vaak te optimistisch over zijn.
Een minder voor de hand liggende toepassing is het gebruiken van Budge als observatieperiode. Je hoeft niet meteen een perfect financieel systeem te bouwen. Je kunt eerst een maand lang eerlijk vastleggen wat je uitgeeft en pas daarna je categorieën aanpassen. Dat is vaak effectiever dan vooraf allerlei strakke regels verzinnen. Mijn advies is om categorieën niet te fijn op te splitsen; als iedere kleine soort aankoop een eigen vak krijgt, kost het bijhouden meer aandacht dan het oplevert.
De app kan ook helpen bij een gesprek met een partner of huisgenoot, zolang jullie vooraf afspreken welke uitgaven gezamenlijk zijn en welke persoonlijk blijven. Het voordeel is dan niet alleen een saldo, maar een gedeeld vertrekpunt voor keuzes. Tegelijk zou ik Budge niet gebruiken als vervanging voor officiële administratie wanneer je zakelijke kosten, belastingdocumenten of ingewikkelde gedeelde financiën moet beheren. Daarvoor is een gespecialiseerd systeem verstandiger.
Handmatig werken: kracht én beperking
Handmatige registratie heeft een voordeel dat vaak wordt onderschat: iedere uitgave krijgt even mijn aandacht. Bij automatische koppelingen zie ik soms pas achteraf dat een bedrag is afgeschreven. Door een aankoop zelf in te voeren, merk ik sneller dat meerdere kleine bedragen samen een groot deel van mijn vrije budget vormen. Voor iemand die zijn bestedingsgedrag wil veranderen, kan die extra bewustwording waardevol zijn.
Daar staat tegenover dat discipline noodzakelijk is. Als ik drie dagen niets toevoeg, wordt het overzicht minder betrouwbaar. Een gemiste uitgave lijkt misschien onbelangrijk, maar juist terugkerende kleine aankopen kunnen het maandplan vertekenen. Ik zou daarom een vast moment kiezen om de administratie te controleren en niet wachten tot het saldo onverwacht tegenvalt.
Dit is ook het belangrijkste verschil met veel bankapps. Een bankapp laat vooral zien wat er al is afgeschreven; Budge is bedoeld om daar een plan en een gedragspatroon tegenover te zetten. Wie alleen snel het actuele saldo wil bekijken, heeft waarschijnlijk genoeg aan de eigen bankomgeving. Wie wil begrijpen waarom dat saldo verandert, haalt meer uit een aparte budgetapp.
Voor wie de app bijzonder geschikt is
Ik zou Budge aanraden aan studenten, starters en gezinnen die hun maandelijkse geldstromen overzichtelijker willen maken zonder meteen een ingewikkeld financieel pakket te gebruiken. Ook mensen met een redelijk stabiel inkomen maar onvoorspelbare dagelijkse uitgaven kunnen er baat bij hebben. De app is laagdrempelig genoeg om klein te beginnen en praktisch genoeg om een gewoonte van te maken.
De leeftijdsclassificatie is PEGI 3, wat past bij het alledaagse en niet-spelgerichte karakter van de toepassing. De app verscheen op 31 maart 2022 en werkt vanaf Android 8.1. Dat maakt hem bruikbaar voor veel Android-gebruikers, al is het verstandig om vooraf te controleren of je toestel nog aan die minimale systeemvereiste voldoet.
De populariteit geeft bovendien een geruststellend eerste signaal: Budge heeft een gemiddelde beoordeling van 4,9 uit ongeveer zesduizend beoordelingen en is meer dan vijfhonderdduizend keer geïnstalleerd. Ik zie zulke cijfers niet als bewijs dat iedere gebruiker tevreden zal zijn, maar ze laten wel zien dat de eenvoudige budgetaanpak voor een brede groep aanslaat.
Waar andere soorten apps beter kunnen passen
De juiste keuze hangt af van hoeveel automatisering ik wil. Wie bankrekeningen, kaarten en transacties op één plek wil samenbrengen, kijkt waarschijnlijk liever naar een bankapp of een financiële aggregator. Dat kan sneller zijn voor dagelijks overzicht, maar het geeft niet automatisch dezelfde bewuste stap van een uitgave plannen en zelf categoriseren. Voor mij zou Budge daarom eerder aanvullend dan vervangend zijn wanneer automatische bankinzage belangrijk is.
Een spreadsheet is een ander alternatief. Daarmee krijg ik maximale vrijheid in formules, eigen categorieën en lange termijnanalyses. Voor iemand die graag zelf modellen bouwt, kan een spreadsheet sterker zijn. De keerzijde is dat ik het ontwerp, onderhoud en controleer. Budge is aantrekkelijker wanneer ik geen financieel project wil maken, maar gewoon een hanteerbare plek zoek om mijn maandbudget te volgen.
Er zijn ook apps die vooral op sparen, schulden aflossen of gezamenlijke huishoudboekhouding zijn gericht. In die gevallen kan een gespecialiseerde oplossing beter aansluiten. Budge lijkt mij het meest geschikt als algemeen hulpmiddel voor budgetteren en uitgavenbewustzijn, niet als alles-in-één platform voor elke financiële situatie.
Wie nauwelijks iets uitgeeft, een zeer vast patroon heeft en al tevreden is met een eenvoudige notitie, zal misschien weinig extra waarde ervaren. Ook mensen die verwachten dat een app automatisch al het werk doet, kunnen teleurgesteld raken. De belangrijkste afweging is dus niet of Budge veel kan, maar of jij bereid bent het overzicht actief te onderhouden.
Een slimme manier om ermee te starten
Ik zou niet beginnen met terugwerkende kracht alle oude transacties in te voeren. Dat maakt de start onnodig zwaar en kan ervoor zorgen dat je afhaakt voordat je iets leert. Begin liever bij het huidige maandbeeld en noteer vanaf dat moment consequent. Na enkele weken zie je welke categorieën werkelijk relevant zijn en welke je kunt samenvoegen.
Een tweede tip is om vaste lasten en flexibele uitgaven mentaal gescheiden te houden. Een huurbetaling gedraagt zich anders dan boodschappen of spontane aankopen. Als alles op één hoop komt, lijkt het soms alsof er veel geld beschikbaar is terwijl een groot deel al een bestemming heeft. Door eerst de niet-onderhandelbare kosten te reserveren, wordt het resterende bedrag eerlijker.
Ik zou ook een buffer als aparte gewoonte behandelen, zelfs wanneer het bedrag klein is. Het doel is niet om meteen een groot spaarsaldo te tonen, maar om te voorkomen dat ieder onverwacht probleem direct uit je dagelijkse budget moet komen. Budge kan daarbij dienen als visueel anker: je ziet niet alleen wat je hebt uitgegeven, maar ook welke keuze je maakt voor later.
Een derde concrete werkwijze is om halverwege de maand een korte herziening te doen. Niet om jezelf te straffen, maar om te bepalen of het tempo nog klopt. Als een categorie al bijna leeg is, kun je vroeg bijsturen. Wachten tot de laatste dagen maakt de beslissing meestal stressvoller en minder realistisch.
Prijs, versie en overstappen
De app is gratis te gebruiken, met optionele aankopen van € 1,09 tot € 28,99 wanneer de facturering via Google Play loopt. Ik zou daarom eerst de basisworkflow testen voordat ik betaalde onderdelen overweeg. Bij een budgetapp moet de dagelijkse handeling goed voelen; extra mogelijkheden lossen niet op dat je vergeet uitgaven te registreren of je planning niet bijwerkt.
De huidige versie is 4.9.9.26033100. Voor mij is het vooral belangrijk dat de app op mijn toestel soepel werkt en dat mijn eigen manier van budgetteren erin past. Bij het overstappen vanaf een spreadsheet of een andere budgetapp zit de grootste kostenpost waarschijnlijk niet in geld, maar in tijd: categorieën opnieuw indelen, oude gegevens eventueel overzetten en opnieuw leren waar je welke handeling uitvoert.
Mijn advies is daarom om niet midden in een financieel drukke periode te migreren. Kies een nieuw beginpunt, houd je oude overzicht nog even als naslagwerk en vergelijk na een volledige maand of Budge je werkelijk sneller inzicht geeft. Als je na die periode nog steeds vooral dubbel werk doet, is de overstap waarschijnlijk niet de moeite waard.
Mijn aanbeveling
Na mijn beoordeling zie ik Budge als een nuchtere keuze voor Android-gebruikers die hun uitgaven zelf willen volgen en een maandbudget willen omzetten in dagelijkse beslissingen. De gratis instap verlaagt de drempel, de financiële focus is duidelijk en de combinatie van plannen en registreren maakt de app praktischer dan een losse notitie. De hoge gemiddelde waardering van 4,9 laat zien dat deze aanpak bij veel gebruikers goed aansluit.
Ik zou hem vooral aanbevelen aan iemand die zegt: “Ik verdien genoeg, maar ik weet niet waar het blijft.” Voor die persoon kan een paar weken consequent bijhouden al verrassend veel inzicht geven. Gebruik de app niet als een streng controlesysteem, maar als een hulpmiddel om eerder te zien wanneer je moet bijsturen.
Mijn voorbehoud is even duidelijk. Als automatische synchronisatie, uitgebreide rapportages, gezamenlijke rekeningen of professionele financiële administratie voor jou doorslaggevend zijn, kijk dan naar een alternatief dat daar specifiek voor is. Budge wint juist door zijn directe budgetfocus, maar die focus betekent ook dat het niet voor iedere financiële situatie de beste centrale oplossing is.
Voor wie bewust met de hand wil werken, blijft mijn eindadvies positief. Installeer hem, maak een eenvoudig maar eerlijk maandplan en geef jezelf genoeg tijd om de invoer een gewoonte te laten worden. Budge is op zijn best wanneer het je niet alleen vertelt wat je hebt uitgegeven, maar je helpt om vóór de volgende aankoop een betere keuze te maken.
Veelgestelde vragen
Wat is Budge・Savings & Budget Planner precies en voor wie is de app geschikt?
Budge・Savings & Budget Planner is een mobiele app waarmee je je inkomsten, uitgaven, spaardoelen en budgetten overzichtelijk kunt bijhouden. De app is vooral geschikt voor mensen die meer grip willen krijgen op hun dagelijkse financiën, vaste lasten willen controleren of gericht willen sparen. Ook beginners kunnen ermee overweg, omdat de werking voornamelijk draait om eenvoudige handmatige invoer en duidelijke budgetcategorieën.
Kan ik met Budge automatisch mijn bankrekening koppelen?
Of je bankrekening rechtstreeks aan Budge kunt koppelen, hangt af van de beschikbare functies, je regio en de versie van de app. In veel gevallen werkt een budgetapp vooral met handmatig ingevoerde transacties, waardoor je zelf controle houdt over je financiële gegevens. Controleer daarom vóór het downloaden of de huidige versie bankkoppelingen, synchronisatie of importfuncties ondersteunt die bij jouw bank en toestel beschikbaar zijn.
Is Budge・Savings & Budget Planner gratis te gebruiken?
Budge kan mogelijk gratis worden gedownload, maar bepaalde functies kunnen afhankelijk zijn van een betaald abonnement of een eenmalige aankoop. Denk bijvoorbeeld aan extra budgetcategorieën, uitgebreidere rapportages, verwijdering van advertenties of aanvullende personalisatieopties. Bekijk altijd de actuele informatie in de App Store of Google Play, inclusief proefperiodes, abonnementsduur en automatische verlenging, voordat je een betaling bevestigt.
Hoe veilig zijn mijn financiële gegevens in Budge?
Omdat je in Budge persoonlijke informatie over inkomsten en uitgaven kunt invoeren, is privacy een belangrijk aandachtspunt. Lees vóór gebruik het privacybeleid en controleer welke gegevens lokaal worden opgeslagen, welke informatie eventueel online wordt gesynchroniseerd en of de app beveiligingsfuncties zoals een toegangscode of biometrische vergrendeling biedt. Voer uit voorzorg nooit volledige bankwachtwoorden of gevoelige kaartgegevens in als dat niet noodzakelijk is.
Kan Budge mij helpen om daadwerkelijk geld te besparen?
Budge kan je helpen besparen door inkomsten en uitgaven zichtbaar te maken, maandbudgetten in te stellen en spaardoelen op te volgen. De app verplaatst echter niet automatisch geld en neemt geen financiële beslissingen voor je. Het resultaat hangt af van hoe consequent je transacties registreert en je budgetten controleert. Wie de app regelmatig gebruikt, krijgt doorgaans sneller inzicht in onnodige uitgaven en terugkerende kosten.


